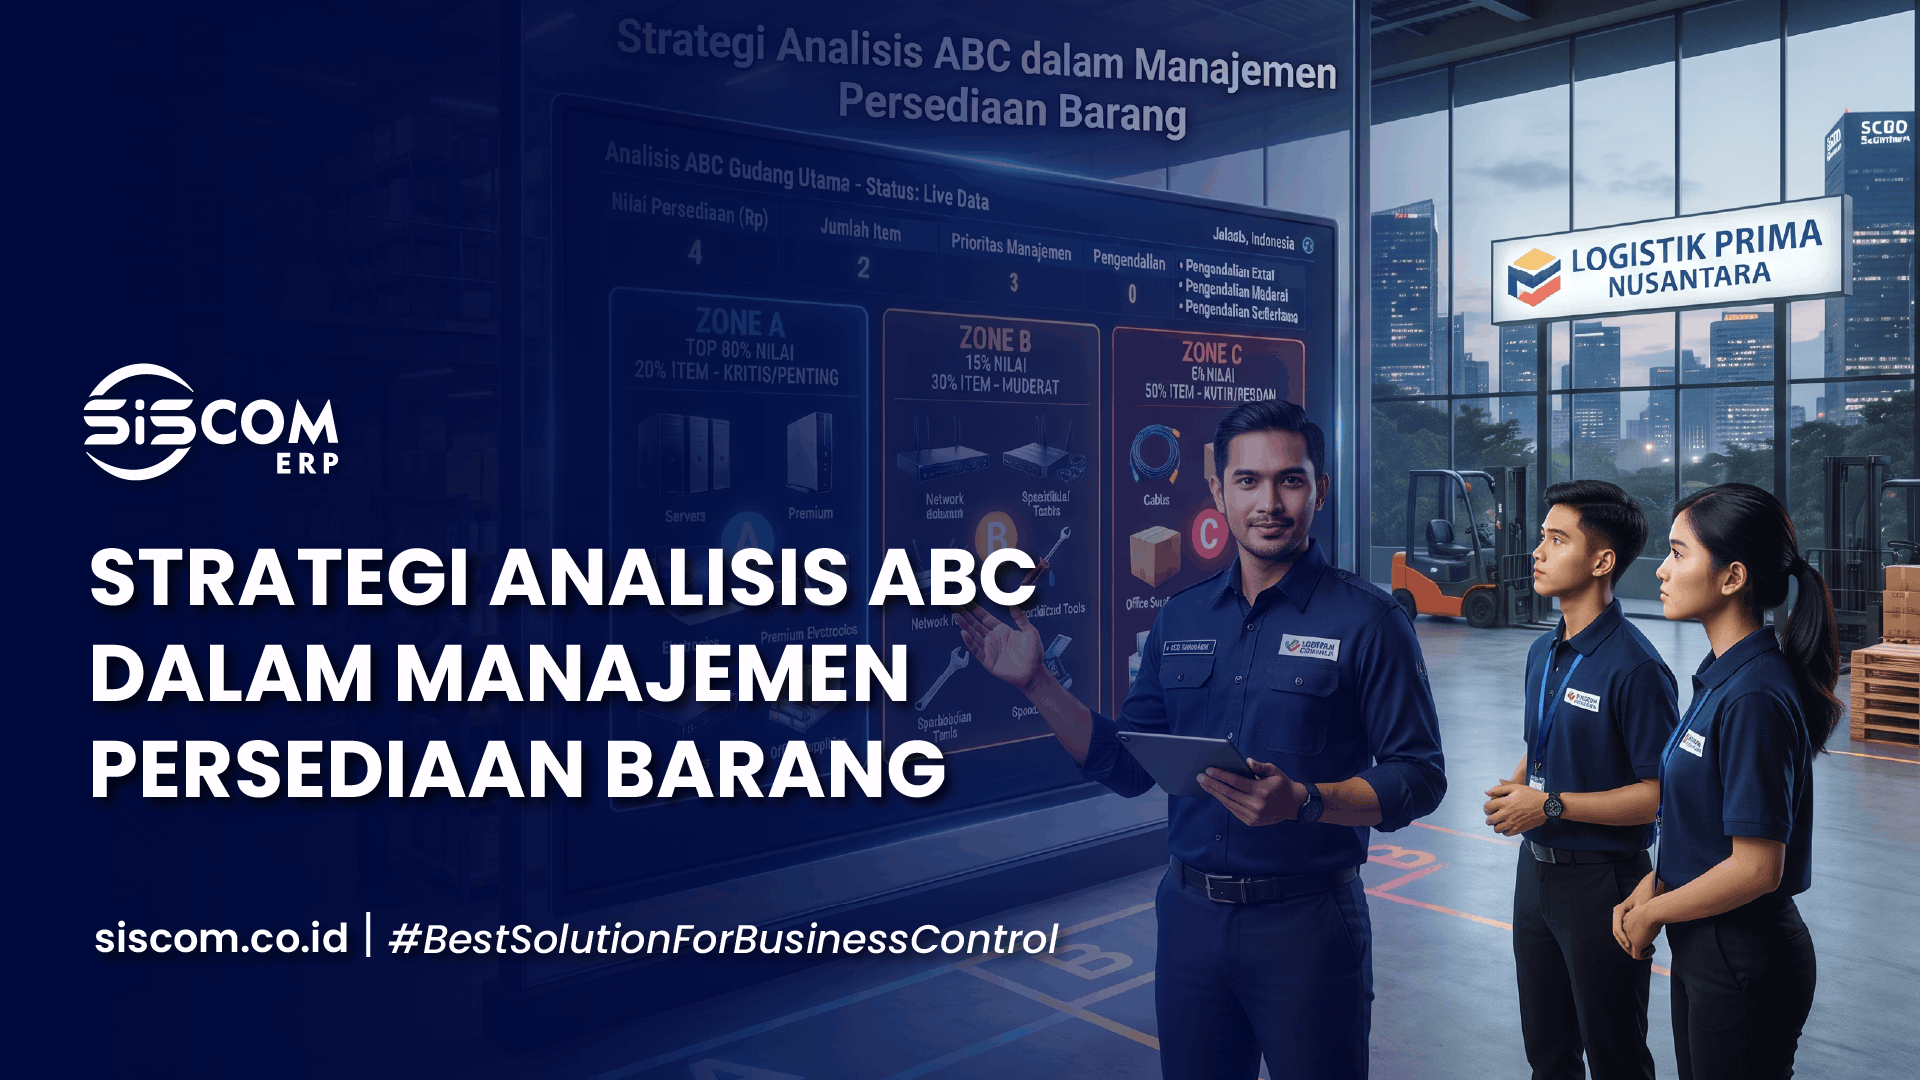
Kewalahan mengontrol ribuan SKU di gudang yang memakan waktu dan biaya? Pelajari teori Analisis ABC dan optimasi manajemen persediaan barang bersama SISCOM.
Di banyak perusahaan manufaktur dan distribusi skala menengah, ada kebiasaan yang diam-diam menguras waktu dan biaya: semua barang di gudang diperlakukan dengan tingkat prioritas yang sama. Staf gudang menghabiskan berjam-jam menghitung baut, lakban, atau kemasan seharga Rp500 dengan ketelitian yang sama seperti saat menghitung mesin atau komponen elektronik seharga Rp50 juta.
Pengawasan merata (flat management) seperti ini tidak hanya memboroskan jam kerja. Manajemen juga jadi tidak bisa melihat di mana aset sebenarnya bocor. Solusinya adalah Analisis ABC, metode klasifikasi persediaan yang berakar pada Prinsip Pareto.
Artikel ini membahas teori Analisis ABC, cara menghitungnya langkah demi langkah lengkap dengan contoh angka, risiko jika gudang tidak dikategorikan, dan bagaimana prosesnya bisa diotomatisasi dengan SISCOM Inventory Management ERP.
Ringkasan singkat
- Analisis ABC membagi barang menjadi tiga kelas berdasarkan nilai pemakaian tahunan, bukan harga satuan.
- Kelas A: sekitar 10-20% jenis barang, tetapi menyumbang sekitar 70-80% nilai persediaan. Kelas ini perlu kontrol paling ketat.
- Kelas C: 50-70% jenis barang, tetapi hanya 5-10% nilai. Cukup dikelola dengan aturan yang lebih longgar.
- Klasifikasi manual lewat spreadsheet sulit dijaga tetap akurat. Sistem ERP dapat memperbarui kategori secara otomatis.
Daftar isi
- Landasan teori: Prinsip Pareto (aturan 80/20)
- Cara menghitung nilai pemakaian (usage value)
- Contoh perhitungan Analisis ABC
- Matriks klasifikasi ABC dan tingkat kontrolnya
- Jebakan operasional dan kerugian finansial
- Otomatisasi Analisis ABC dengan SISCOM ERP
- Pertanyaan yang sering diajukan
- Kesimpulan
Landasan Teori: Prinsip Pareto (Aturan 80/20) dalam Rantai Pasok
Pada akhir abad ke-19, ekonom Italia Vilfredo Pareto mengamati bahwa sebagian besar kekayaan di negaranya dikuasai oleh sebagian kecil penduduk. Pola ketidakseimbangan ini kemudian dikenal sebagai Prinsip Pareto atau aturan 80/20: sekitar 80% hasil datang dari sekitar 20% penyebab. Pola serupa muncul di banyak area bisnis, termasuk pengelolaan gudang.
Dalam logistik dan supply chain, prinsip ini diterjemahkan menjadi Analisis ABC. Rumusnya secara garis besar:
Kira-kira 80% dari total nilai finansial persediaan (modal yang tertanam dan potensi laba) hanya disumbangkan oleh 20% jenis barang (SKU) di gudang.
Angka 80/20 adalah pendekatan, bukan angka mati. Di gudang Anda, proporsinya bisa saja 70/20 atau 85/15. Intinya sama: sebagian kecil barang menentukan sebagian besar nilai persediaan.
Dengan memahami ketimpangan ini, perusahaan bisa membagi sumber daya pengawasan (tenaga kerja, waktu audit fisik, dan modal pembelian) secara proporsional. Barang bernilai tinggi diawasi ketat. Barang bernilai rendah dikelola dengan aturan otomatis yang lebih longgar.
Cara Menghitung Nilai Pemakaian (Usage Value)
Sebelum membagi barang ke dalam kategori, jangan hanya melihat harga satuan. Barang murah yang terjual puluhan ribu unit per bulan bisa lebih bernilai bagi bisnis dibanding barang mahal yang hanya terjual satu unit per tahun.
Indikator penentu dalam Analisis ABC adalah Nilai Pemakaian Tahunan (Annual Usage Value):
Nilai Pemakaian = Total Permintaan Tahunan (unit) × Harga Pokok per Unit
Langkah-langkahnya:
- Kumpulkan data permintaan atau pemakaian tahunan dan harga pokok per unit untuk setiap SKU.
- Hitung nilai pemakaian setiap SKU dengan rumus di atas.
- Urutkan semua SKU dari nilai pemakaian tertinggi ke terendah.
- Hitung persentase kumulatif terhadap total nilai.
- Tentukan batas kelas A, B, dan C berdasarkan persentase kumulatif tersebut.
Contoh Perhitungan Analisis ABC
Agar lebih mudah dibayangkan, berikut contoh sederhana dengan 10 SKU fiktif. Angka ini hanya ilustrasi, bukan data perusahaan tertentu.
| SKU | Permintaan/Tahun (unit) | Harga Pokok/Unit | Nilai Pemakaian | % Kumulatif | Kelas |
|---|---|---|---|---|---|
| Mesin pengemas semi-otomatis | 12 | Rp50.000.000 | Rp600.000.000 | 40,2% | A |
| Modul kontrol elektronik | 360 | Rp1.500.000 | Rp540.000.000 | 76,4% | A |
| Motor penggerak 5 HP | 15 | Rp8.000.000 | Rp120.000.000 | 84,4% | B |
| Sensor industri | 250 | Rp350.000 | Rp87.500.000 | 90,3% | B |
| Bearing industri | 1.000 | Rp60.000 | Rp60.000.000 | 94,3% | B |
| Lakban | 6.000 | Rp7.500 | Rp45.000.000 | 97,3% | C |
| Kabel kontrol | 800 | Rp25.000 | Rp20.000.000 | 98,6% | C |
| Baut set | 20.000 | Rp500 | Rp10.000.000 | 99,3% | C |
| Kemasan plastik | 10.000 | Rp800 | Rp8.000.000 | 99,8% | C |
| Label stiker | 5.000 | Rp500 | Rp2.500.000 | 100% | C |
Hasilnya: 2 dari 10 SKU (20%) menyumbang sekitar 76% nilai persediaan, sehingga masuk Kelas A. Tiga SKU (30%) menyumbang sekitar 18% sebagai Kelas B. Lima SKU sisanya (50%) hanya menyumbang sekitar 6% sebagai Kelas C.
Perhatikan juga baut set: dijual 20.000 unit per tahun, tetapi nilai pemakaiannya jauh di bawah mesin yang hanya terjual 12 unit. Itu sebabnya volume saja tidak cukup untuk menentukan prioritas. Yang menentukan adalah nilai pemakaian.
Matriks Klasifikasi ABC: Membedah Anatomi Gudang Anda
Setelah data diurutkan, ribuan SKU dapat dibagi ke dalam tiga kelas. Berikut panduan proporsi umum yang bisa Anda sesuaikan dengan karakteristik bisnis:
| Kategori Barang | % Total SKU (Jenis) | % Total Nilai Finansial | Tingkat Kontrol dan Pengawasan (SOP) |
|---|---|---|---|
| Kategori A (The Crown Jewels) | 10% - 20% | 70% - 80% | Sangat ketat. Audit fisik setiap minggu. Penghapusan stok atau retur perlu persetujuan level direksi. |
| Kategori B (The Middle Class) | 20% - 30% | 15% - 20% | Menengah. Audit fisik setiap bulan. Menggunakan sistem Reorder Point standar. |
| Kategori C (The Trivial Many) | 50% - 70% | 5% - 10% | Longgar. Audit fisik 6 bulan sekali. Pemesanan ulang dalam jumlah besar (bulk) untuk menekan biaya kirim. |
Frekuensi audit di atas adalah contoh praktik umum. Sesuaikan dengan tingkat risiko, kebijakan internal, dan kapasitas tim gudang Anda.
Studi Kasus: Jebakan Operasional dan Kerugian Finansial
Tanpa kategorisasi ABC yang jelas, perusahaan cenderung terjebak dalam pola "over-controlling the cheap, under-controlling the expensive": terlalu ketat pada barang murah, terlalu longgar pada barang mahal. Dua skenario berikut adalah kebocoran yang paling sering menggerus margin.
Skenario A: Kekosongan (Stockout) pada "The Crown Jewels"
Gudang kehabisan produk fast-moving Kategori A yang menjadi urat nadi pendapatan harian. Karena sistem manual tidak memberi notifikasi prioritas, tim Purchasing baru memesannya bersamaan dengan jadwal pesanan barang reguler.
Selama beberapa hari kosong, pelanggan berpindah ke kompetitor. Opportunity loss (hilangnya potensi pendapatan) pada produk Kategori A bisa jauh lebih besar daripada biaya yang dihemat dari menunda pemesanan.
Skenario B: Penumpukan (Overstock) pada "The Trivial Many"
Karena trauma kehabisan barang, atau sekadar mengejar diskon kuantitas dari supplier, staf memesan perlengkapan Kategori C secara berlebihan sampai memenuhi rak gudang. Biaya penyimpanan (holding cost), asuransi, dan risiko kerusakan bisa melebihi nilai barang itu sendiri.
Akibatnya, uang tunai perusahaan mati terperangkap dalam tumpukan kardus, padahal modal itu bisa dipakai untuk memperkuat stok Kategori A.
Transformasi Digital: Otomatisasi Analisis ABC dengan SISCOM ERP
Menghitung, memantau, dan memperbarui kategori ribuan SKU lewat spreadsheet sulit dipertahankan. Status barang sangat dinamis: produk yang menjadi andalan Kategori A di musim hujan bisa berubah menjadi dead stock Kategori C di musim kemarau.
SISCOM Inventory Management ERP menyelesaikan masalah ini dengan data yang terintegrasi secara real-time. Tiga fitur utamanya:
1. Dynamic Category Auto-Tagging
SISCOM menganalisis histori penjualan, fluktuasi harga beli, dan perputaran barang selama periode tertentu (misalnya 3 hingga 6 bulan terakhir). Sistem lalu memberi label A, B, atau C pada setiap SKU secara otomatis dan terus memperbaruinya, tanpa perhitungan Excel manual oleh staf admin.
2. Cycle Counting (Audit Parsial Berkelanjutan)
Anda tidak perlu lagi menghentikan operasional gudang atau meminta karyawan lembur berhari-hari demi stock opname tahunan. SISCOM ERP mendukung cycle counting yang terarah: staf gudang menerima tugas harian di pemindai barcode untuk menghitung rak tertentu saja. Misalnya, audit Kategori A setiap hari Senin dan Kategori B setiap pertengahan bulan. Arus barang masuk dan keluar tetap berjalan normal.
3. Smart Reorder Point (ROP) dan Safety Stock Alert
Sistem memperlakukan pengadaan secara berbeda untuk tiap kelas:
- Kategori A: parameter safety stock dikunci pada tingkat tinggi, dan peringatan langsung muncul di dashboard Manajer Pembelian sebelum stok menipis.
- Kategori C: peringatan ditunda sampai stok benar-benar minimum, lalu sistem menyarankan pembelian dalam volume besar untuk menekan ongkos kirim.
Pertanyaan yang Sering Diajukan (FAQ)
Apa itu Analisis ABC dalam manajemen persediaan?
Analisis ABC adalah metode mengelompokkan barang persediaan menjadi kelas A, B, dan C berdasarkan nilai pemakaian tahunannya, agar perusahaan bisa memfokuskan pengawasan pada barang yang paling berpengaruh terhadap nilai persediaan.
Apa bedanya Analisis ABC dengan aturan 80/20?
Analisis ABC adalah penerapan Prinsip Pareto (aturan 80/20) pada persediaan. Aturan 80/20 adalah prinsip umumnya, sedangkan Analisis ABC membaginya menjadi tiga kelas dengan tingkat kontrol yang berbeda.
Seberapa sering klasifikasi ABC perlu diperbarui?
Tidak ada satu jadwal yang pasti, tetapi klasifikasi sebaiknya ditinjau berkala, misalnya tiap kuartal, karena pola penjualan, harga beli, dan musim dapat mengubah kelas suatu barang. Dengan sistem ERP, pembaruan ini bisa berjalan otomatis.
Apakah barang Kategori C boleh diabaikan?
Tidak. Barang Kategori C tetap perlu tersedia, hanya saja pengawasannya lebih longgar dan pemesanannya dalam jumlah besar. Kehabisan barang murah yang dibutuhkan produksi tetap bisa menghentikan operasional.
Apakah Analisis ABC cocok untuk perusahaan menengah?
Cocok. Semakin banyak jumlah SKU dan semakin kompleks gudangnya, semakin besar manfaat prioritas pengawasan. Perusahaan manufaktur dan distribusi skala menengah biasanya sudah memiliki cukup banyak SKU sehingga pengelolaan manual mulai tidak efisien.
Kesimpulan: Fokus pada Aset yang Paling Berharga
Memadati gudang dengan barang dalam jumlah besar bukan prestasi bisnis. Tanpa pengelolaan yang akurat, itu justru menjadi beban finansial. Analisis ABC membantu menyelaraskan energi tim lapangan dengan titik di mana modal perusahaan paling banyak berputar.
Meninggalkan pencatatan manual yang rentan human error dan manipulasi adalah langkah awal menuju operasional yang lebih matang. Dengan klasifikasi otomatis, cycle counting, dan peringatan reorder point yang berbeda untuk tiap kelas, tim Anda bisa fokus pada barang yang benar-benar menentukan laba.
Sudahkah Anda mengetahui barang Kategori A di bisnis Anda?
Jadwalkan konsultasi dan bedah data persediaan Anda bersama konsultan SISCOM ERP hari ini.
Komentar
Belum ada komentar. Jadilah yang pertama memberi tanggapan.