Cash conversion cycle mengukur lama uang terjebak sebelum kembali jadi kas. Pelajari rumus DIO, DSO, DPO, contoh hitung, dan solusi SISCOM ERP.
Sebuah perusahaan distribusi kosmetik merayakan rekor penjualan tertinggi bulan ini. Manajer Sales mendapat bonus besar, dan gudang terus mendatangkan barang baru. Namun dua minggu kemudian, sang CEO berkeringat dingin: perusahaan tidak punya cukup uang tunai untuk membayar gaji karyawan dan tagihan pajak.
Bagaimana mungkin perusahaan yang "kebanjiran order" bisa kehabisan uang? Jawabannya ada pada cash conversion cycle.
Dalam corporate finance, fenomena ini dikenal sebagai overtrading: manajemen hanya berfokus pada margin laba (profitabilitas), tetapi tidak memperhatikan lamanya uang berputar (likuiditas). Untuk mendiagnosis kesehatan finansial yang sebenarnya, banyak perusahaan memakai metrik Cash Conversion Cycle (CCC).
Artikel ini membahas rumus CCC, tiga komponen penggeraknya, contoh perhitungan, dan cara menurunkannya dengan SISCOM ERP.
Ringkasan singkat
- CCC = DIO + DSO - DPO: lama uang tertahan sejak membayar pemasok sampai menerima pembayaran pelanggan.
- Semakin pendek CCC, semakin sehat likuiditas dan semakin kecil kebutuhan dana talangan.
- Cara menurunkannya: percepat perputaran persediaan (DIO), percepat penagihan piutang (DSO), dan atur waktu pembayaran utang secara disiplin (DPO).
- Pantau lewat laporan umur barang, umur piutang, dan umur hutang di ERP, bukan lewat rekap Excel bulanan.
Daftar isi
- Anatomi Cash Conversion Cycle
- 3 pilar penggerak CCC
- Contoh perhitungan CCC
- Visualisasi siklus: uang yang terjebak (trapped cash)
- Mengelola 3 pilar CCC dengan SISCOM ERP
- Pertanyaan yang sering diajukan
- Kesimpulan
Anatomi Cash Conversion Cycle
Jika margin laba mengukur berapa banyak uang yang Anda hasilkan, maka CCC mengukur berapa lama uang Anda terjebak sebelum kembali menjadi kas. Konsep ini adalah pilar penting dalam manajemen modal kerja (Working Capital Management).
Menurut Eugene F. Brigham dan Joel F. Houston dalam buku Fundamentals of Financial Management, Cash Conversion Cycle (siklus konversi kas) adalah rentang waktu antara pengeluaran kas perusahaan untuk membayar sumber daya produktif (seperti bahan baku) hingga diterimanya kas dari penagihan penjualan produk tersebut.
Likuiditas tidak hanya diukur dari besarnya aset, tetapi juga dari kecepatan perputarannya. Semakin pendek siklus konversi kas, semakin sehat likuiditas perusahaan, karena perusahaan tidak perlu terlalu mengandalkan utang bank berbunga untuk membiayai operasional harian.
CCC = DIO + DSO - DPO
Corporate Finance Institute (CFI) mencatat bahwa perusahaan dengan daya tawar sangat kuat terhadap pemasok, seperti Amazon, dapat memiliki CCC negatif. Artinya, mereka menerima uang dari pelanggan lebih dulu sebelum jatuh tempo pembayaran ke pemasok.
Sumber rujukan: Brigham dan Houston, Fundamentals of Financial Management; Corporate Finance Institute, Cash Conversion Cycle.
3 Pilar Penggerak CCC
Rumus CCC dibentuk oleh tiga komponen. Tabel berikut membantu menemukan di mana waktu dan uang Anda tertahan.
| Komponen | Definisi Sederhana | Rumus Umum | Sifat Uang | Target Manajerial |
|---|---|---|---|---|
| DIO (Days Inventory Outstanding) | Rata-rata berapa hari barang mengendap di gudang sebelum terjual. | (Persediaan rata-rata / HPP) × 365 | Uang beku dalam bentuk tumpukan barang. | Ditekan (lebih cepat). Hindari menimbun barang yang lambat laku. |
| DSO (Days Sales Outstanding) | Rata-rata berapa hari pelanggan membayar faktur mereka. | (Piutang usaha / Penjualan kredit) × 365 | Uang Anda tertahan di pelanggan. | Ditekan (lebih cepat). Disiplin menagih dan atur batas kredit. |
| DPO (Days Payable Outstanding) | Rata-rata berapa hari Anda membayar tagihan ke supplier. | (Utang usaha / HPP) × 365 | Dana pihak lain yang Anda pakai sementara. | Dioptimalkan (lebih lama, tetapi tetap dalam tempo). Negosiasikan Term of Payment tanpa terkena denda. |
Contoh Perhitungan CCC
Contoh berikut fiktif dan hanya untuk ilustrasi. Misalkan data setahun sebuah distributor:
| Data | Nilai | Perhitungan | Hasil |
|---|---|---|---|
| Persediaan rata-rata: Rp600 juta; HPP tahunan: Rp3,65 miliar | DIO | (600 juta / 3,65 miliar) × 365 | 60 hari |
| Piutang usaha: Rp360 juta; penjualan kredit tahunan: Rp4,38 miliar | DSO | (360 juta / 4,38 miliar) × 365 | 30 hari |
| Utang usaha: Rp150 juta; HPP tahunan: Rp3,65 miliar | DPO | (150 juta / 3,65 miliar) × 365 | 15 hari |
| CCC | 60 + 30 - 15 | 75 hari | |
Artinya, selama sekitar 75 hari perusahaan menanggung kekosongan kas dan harus mencari dana talangan, misalnya utang bank berbunga, agar bisnis tetap berjalan.
Visualisasi Siklus: Uang yang Terjebak (Trapped Cash)
Perhatikan linimasa berikut untuk melihat perjalanan uang tunai pada contoh di atas.
| Waktu | Peristiwa | Posisi Kas |
|---|---|---|
| Hari ke-1 | Membeli barang dari supplier (utang jatuh tempo 15 hari). | Belum ada kas keluar. |
| Hari ke-15 | Membayar supplier. | Kas keluar. Kas mulai menipis. |
| Hari ke-60 | Barang terjual ke pelanggan secara kredit 30 hari. | Belum ada kas masuk. |
| Hari ke-90 | Pelanggan melunasi tagihan. | Kas masuk. |
Cash gap (celah kas) = hari ke-15 sampai hari ke-90 = 75 hari. Itulah periode ketika perusahaan menanggung kebutuhan kas operasional tanpa pemasukan dari penjualan tersebut.
Mengelola 3 Pilar CCC dengan Modul SISCOM ERP
Menghitung CCC di Excel sulit karena melibatkan ribuan pergerakan barang dan faktur setiap hari. Untuk menurunkan CCC secara konsisten, Anda memerlukan ERP yang mengintegrasikan data dari hulu ke hilir. Berikut taktik menurunkan CCC dengan menu di SISCOM ERP.
Pilar 1: Menekan DIO (Modul Persediaan dan Laporan)
Jangan biarkan kas Anda berdebu di gudang.
- Aksi manajerial: buka menu Laporan > Persediaan > Laporan Umur Barang.
- Peran SISCOM: sistem menyajikan daftar barang beserta lama mengendapnya (misalnya stok lebih dari 90 hari). Setelah dead stock teridentifikasi, manajer Sales dapat segera menjalankan clearance sale untuk mengubah tumpukan barang menjadi kas sebelum nilainya turun.
Pilar 2: Menekan DSO (Modul Master Data dan Laporan Penjualan)
Uang di tangan pelanggan belum menjadi aset likuid Anda.
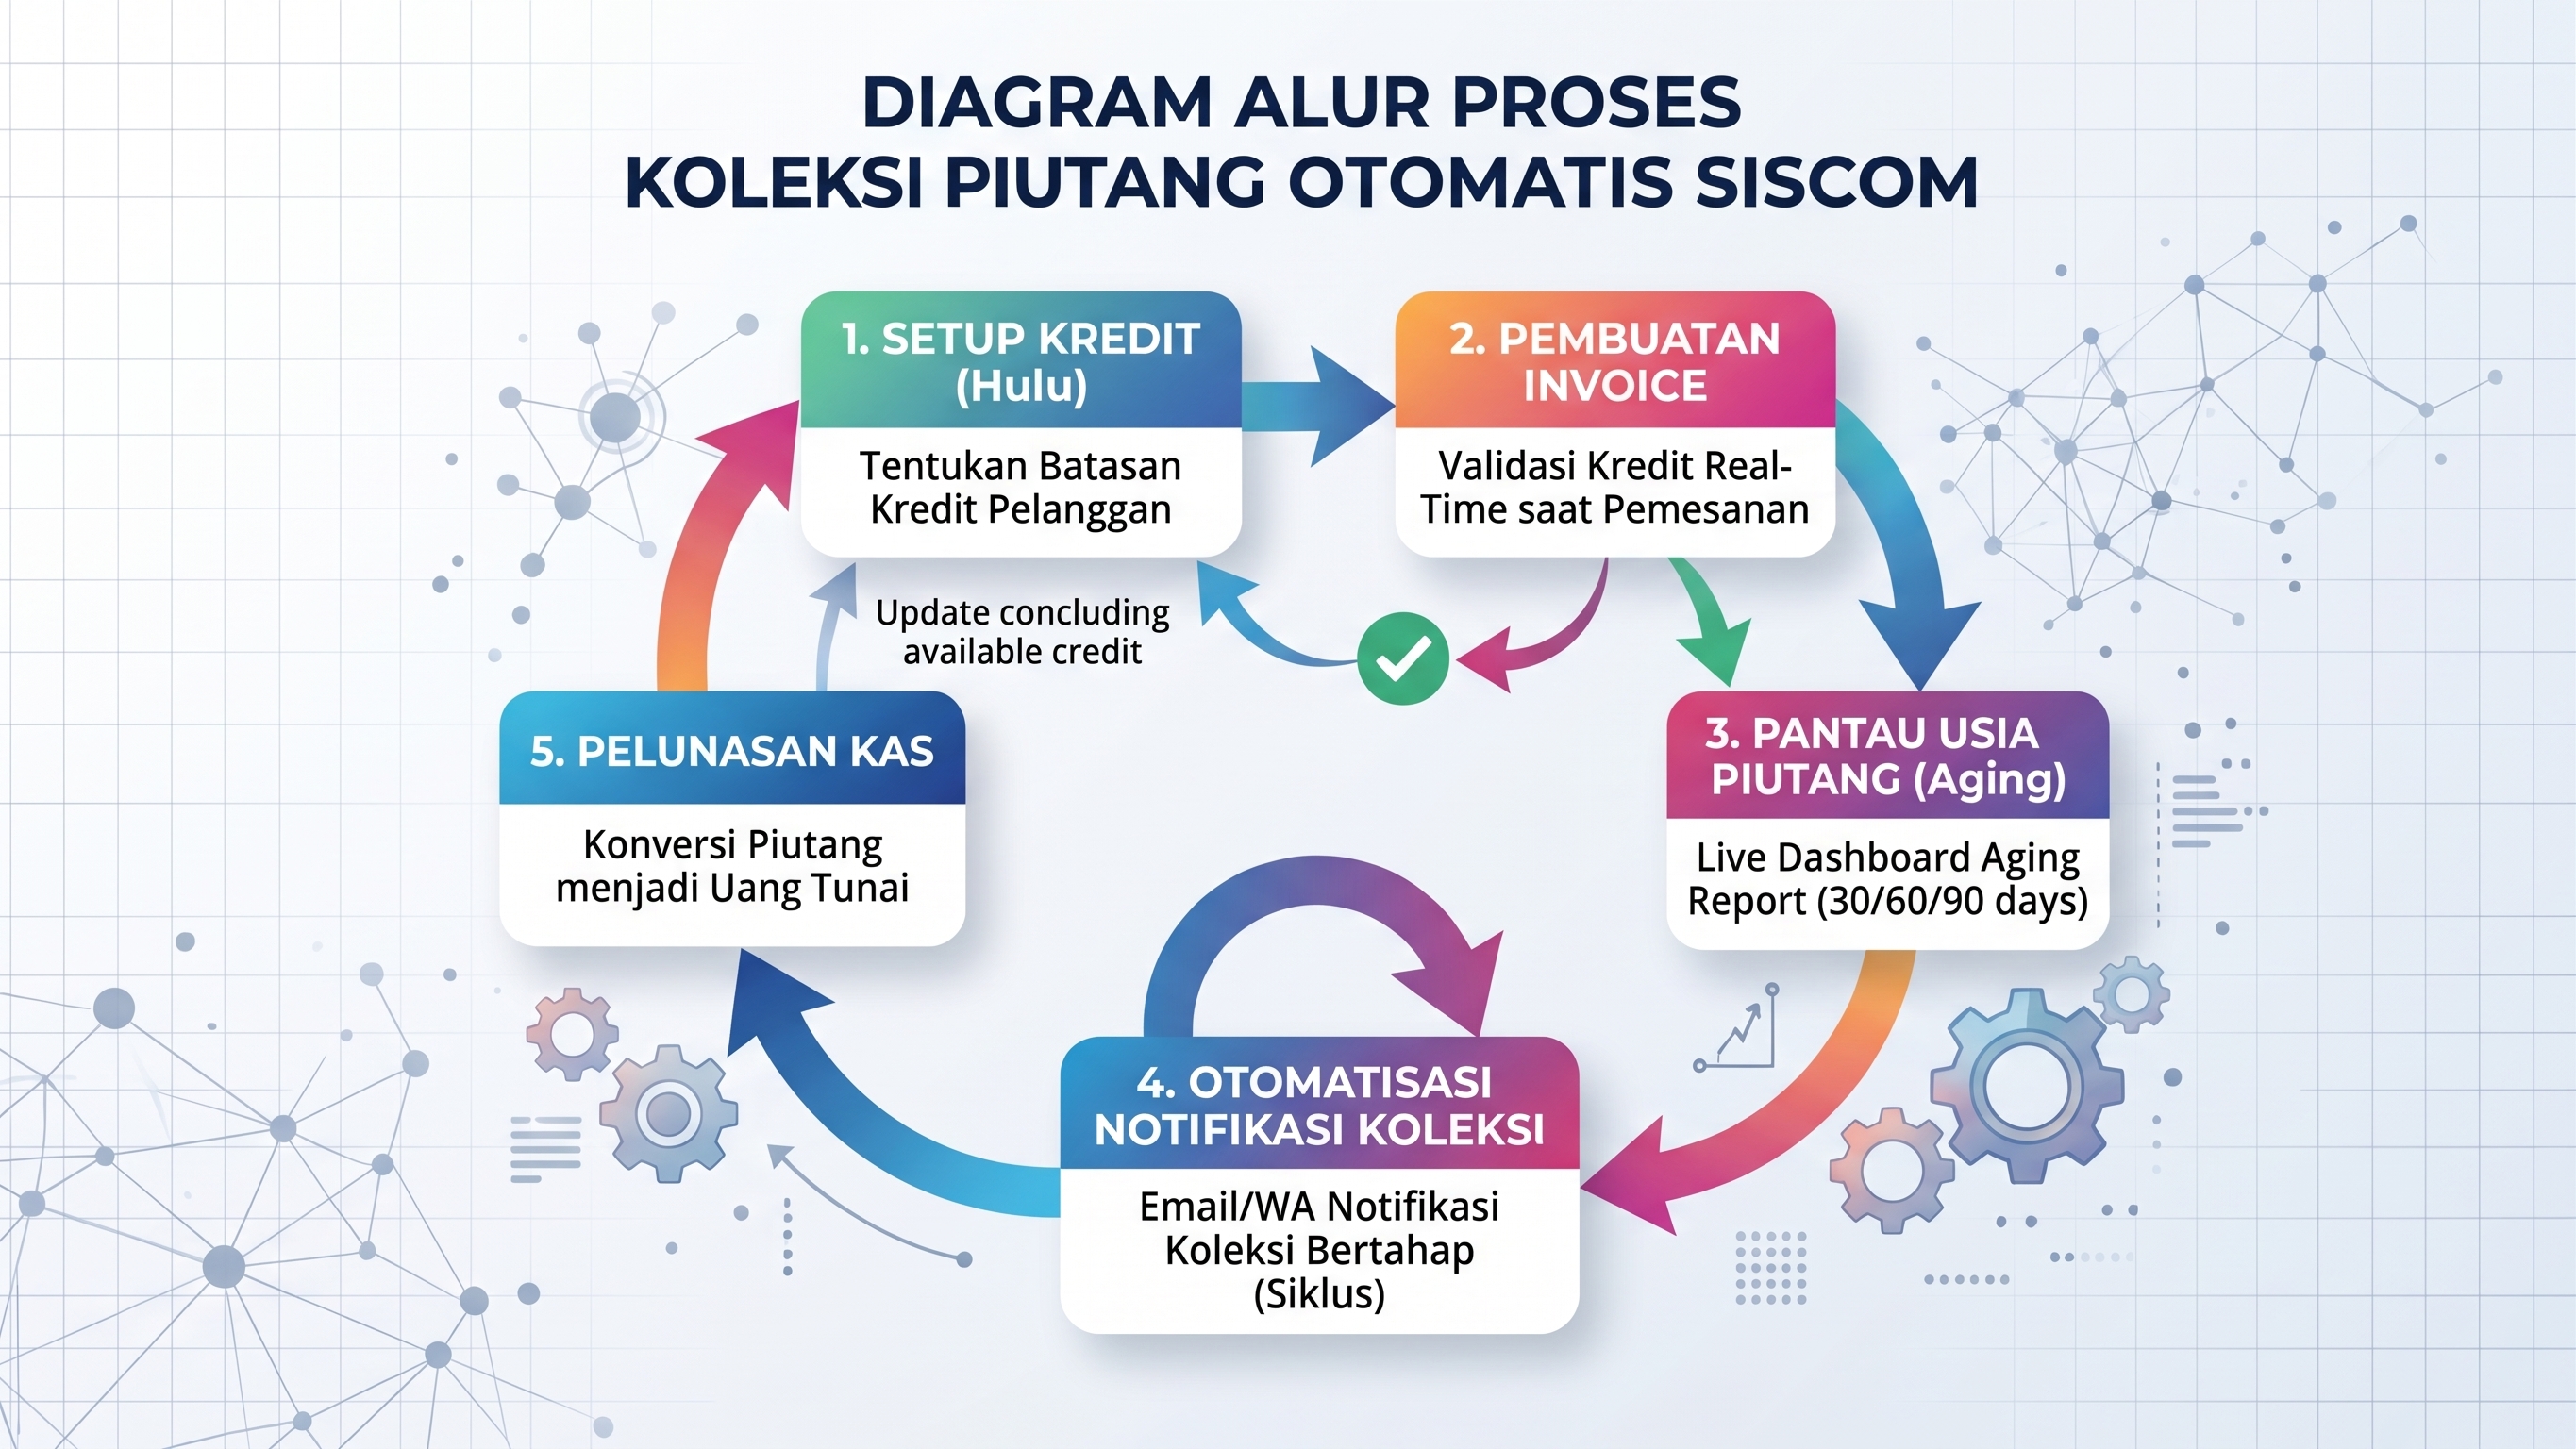
- Pencegahan (hulu): masuk ke menu Master Data > Customer. Pada bagian Termin dan Limit, atur limit kredit maksimal (misalnya Rp50 juta) dan limit hari (misalnya 30 hari). SISCOM dapat memblokir pembuatan Order Penjualan baru bila pelanggan masih memiliki piutang yang melewati batas.
- Penagihan (hilir): buka menu Laporan > Penjualan > Laporan Umur Piutang. Tim Finance tidak perlu lagi merekap manual. Layar langsung menampilkan faktur yang jatuh tempo minggu ini, sehingga penagihan bisa dilakukan lebih awal dan proaktif.
Pilar 3: Mengoptimalkan DPO (Modul Pembelian)
Bayarlah tagihan supplier sesuai tempo, bukan lebih awal tanpa alasan.
- Aksi manajerial: gunakan menu Laporan > Pembelian > Laporan Umur Hutang.
- Peran SISCOM: tim Finance yang belum terbiasa sering langsung membayar begitu invoice masuk, padahal itu melemahkan likuiditas. Dengan SISCOM, manajer dapat memfilter invoice berdasarkan tanggal jatuh tempo.
- Kasir kemudian melakukan pembayaran lewat menu Pembelian > Pembayaran Hutang menjelang jatuh tempo, misalnya H-2 atau H-1. Saldo bank tetap tersedia lebih lama untuk modal usaha.
Catatan keseimbangan: menekan CCC tidak boleh merusak hubungan bisnis. Menunda pembayaran melewati jatuh tempo bisa memutus kepercayaan supplier, dan penagihan yang terlalu keras bisa membuat pelanggan pindah. Pertimbangkan juga diskon pembayaran awal dari supplier (misalnya 2/10 net 30). Bila diskonnya cukup besar, membayar lebih cepat justru bisa lebih menguntungkan.
Pertanyaan yang Sering Diajukan (FAQ)
Apa itu Cash Conversion Cycle (CCC)?
CCC adalah ukuran berapa hari uang perusahaan tertahan, dari saat membayar pemasok hingga menerima pembayaran dari pelanggan. Rumusnya DIO + DSO - DPO.
Apakah CCC yang kecil selalu lebih baik?
Umumnya ya, karena kas kembali lebih cepat. Namun angka ideal bergantung pada industri. Distributor, ritel, dan kontraktor punya pola yang berbeda, jadi bandingkan dengan perusahaan sejenis dan tren perusahaan Anda sendiri.
Bisakah CCC bernilai negatif?
Bisa. CCC negatif berarti perusahaan menerima kas dari pelanggan sebelum harus membayar pemasok. Ini biasanya dimiliki bisnis dengan perputaran barang sangat cepat dan daya tawar kuat terhadap pemasok.
Apa bedanya CCC dengan siklus operasi?
Siklus operasi adalah DIO + DSO, yaitu waktu dari barang masuk gudang sampai uang dari pelanggan diterima. CCC adalah siklus operasi dikurangi DPO, karena sebagian waktu itu dibiayai oleh kredit dari supplier.
Bagaimana cara tercepat menurunkan CCC?
Mulailah dari komponen yang paling besar. Jika barang lama mengendap, atasi stok mati dan perbaiki perencanaan pembelian. Jika piutang lambat tertagih, perketat limit kredit dan penagihan. Jika pembayaran ke supplier terlalu cepat, atur jadwal pembayaran mendekati jatuh tempo.
Kesimpulan: Beralih dari Profit-Centric ke Cash-Centric
Banyak pengusaha terfokus pada pertumbuhan omzet, tetapi kurang memperhatikan berapa lama uang mereka mengendap. Teori CCC menunjukkan bahwa krisis kas sering bukan karena penjualan kurang, melainkan karena pengelolaan gudang serta kebijakan utang dan piutang yang kurang tertib.
Dengan kontrol terintegrasi di SISCOM ERP, posisi likuiditas tidak perlu ditebak. Perputaran persediaan bisa dipantau, penagihan piutang lebih terarah, dan pembayaran utang lebih terukur. Hasilnya, bisnis dapat mengurangi ketergantungan pada pinjaman bank dan lebih mampu mendanai pertumbuhannya dari perputaran uang sendiri.
Sudahkah Anda menghitung berapa hari uang Anda terjebak dalam siklus CCC bulan ini?
Konsultasikan masalah likuiditas Anda dengan pakar SISCOM dan temukan solusi ERP untuk membebaskan kas Anda.
Komentar
Belum ada komentar. Jadilah yang pertama memberi tanggapan.